

1. Memahami Asas Penyata Kewangan
Menyelam ke dalam dunia analisis kewangan, seseorang mesti terlebih dahulu memahami struktur asas dan komponen penyata kewangan. Ia berfungsi sebagai asas analisis syarikat, menawarkan gambaran kesihatan kewangan dan prestasi firma.
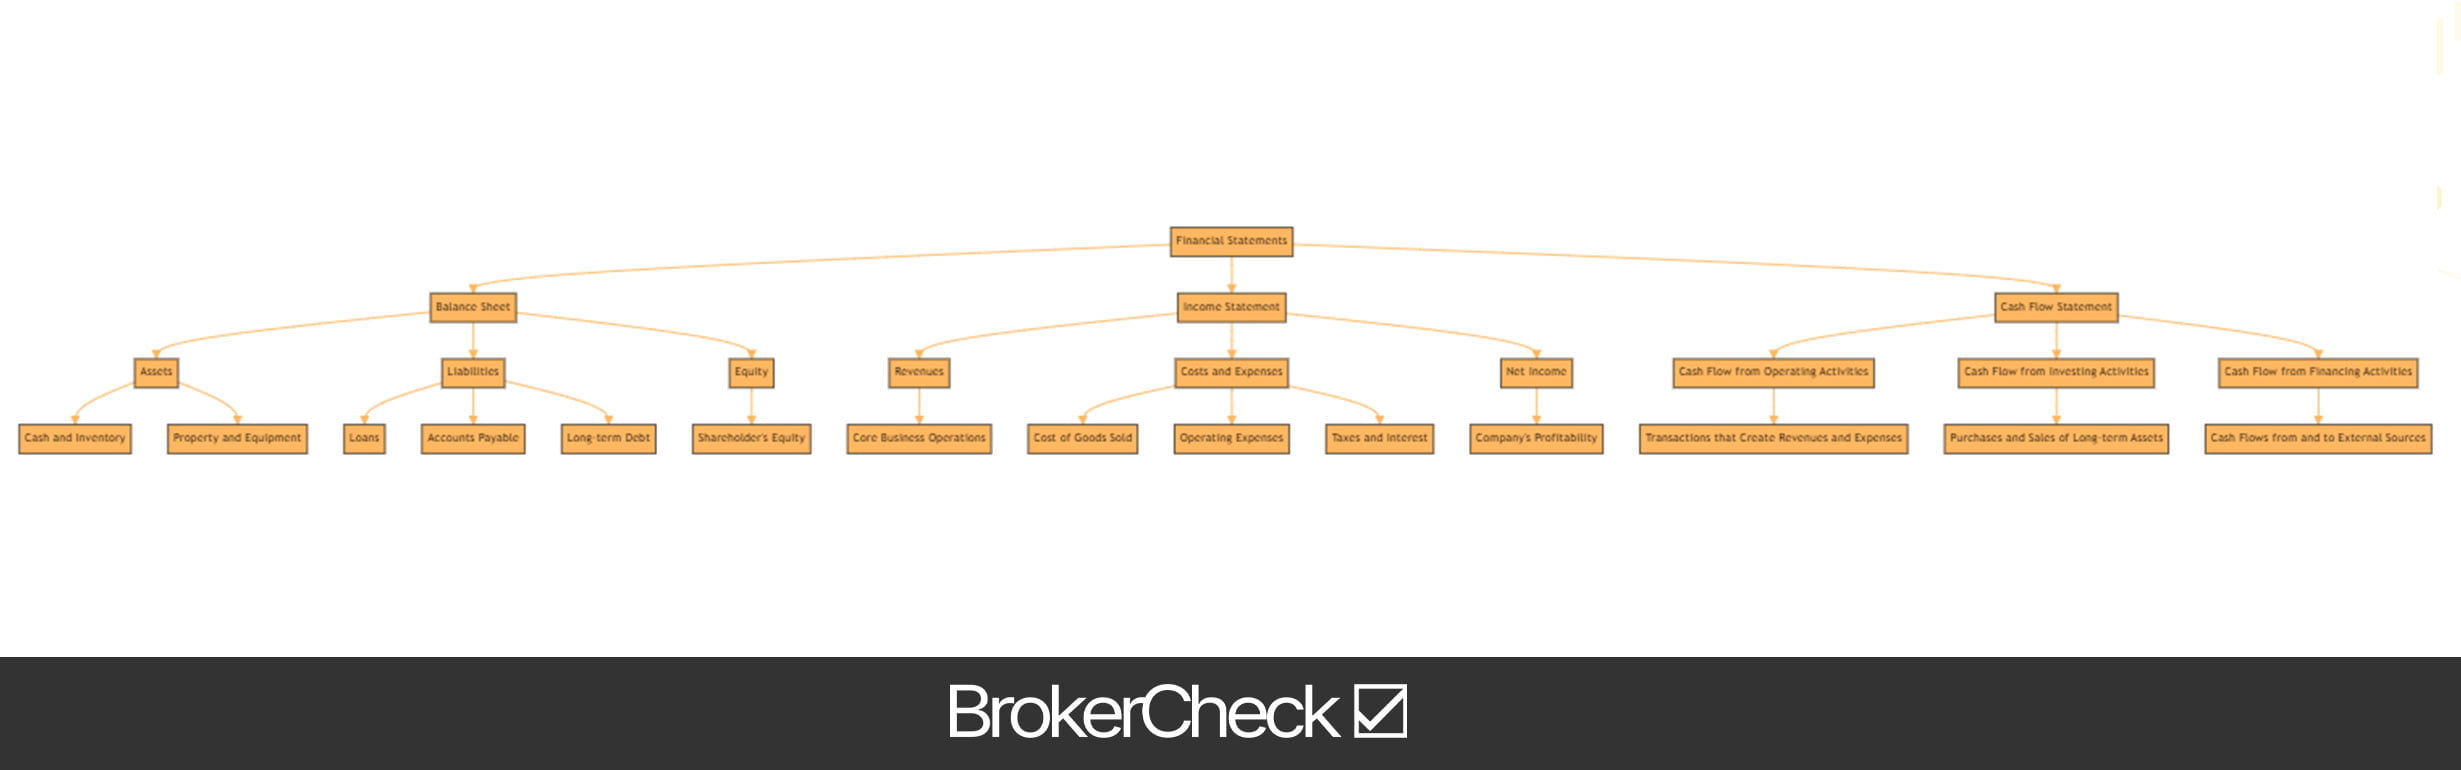
. kunci kira-kira, yang pertama daripada dokumen penting ini, menyediakan gambaran aset, liabiliti dan ekuiti syarikat pada masa tertentu. Aset termasuk semua yang dimiliki oleh syarikat, daripada wang tunai dan inventori kepada harta benda dan peralatan. Liabiliti, sebaliknya, mewakili apa yang syarikat berhutang, termasuk pinjaman, akaun belum bayar dan hutang jangka panjang. Perbezaan antara aset dan liabiliti memberikan kita ekuiti syarikat, sering dirujuk sebagai ekuiti pemegang saham.
Seterusnya datang penyata pendapatan. Dokumen ini menunjukkan hasil, kos dan perbelanjaan syarikat dalam satu tempoh masa, memberikan gambaran yang jelas tentang keuntungan firma. Hasil, juga dikenali sebagai barisan teratas, dijana daripada operasi perniagaan teras syarikat. Kos dan perbelanjaan, ditolak daripada hasil, termasuk kos barang dijual, perbelanjaan operasi, cukai dan faedah. Angka akhir, pendapatan bersih, sering dirujuk sebagai garis bawah, dan menunjukkan keuntungan syarikat.
Pernyataan utama ketiga ialah penyata aliran tunai. Tidak seperti penyata pendapatan, yang boleh dipengaruhi oleh amalan perakaunan, penyata aliran tunai memberikan pandangan yang lebih jelas tentang jumlah tunai yang dijana oleh syarikat dan ke mana ia dibelanjakan. Ia dibahagikan kepada tiga bahagian: aliran tunai daripada aktiviti operasi, aktiviti pelaburan dan aktiviti pembiayaan.
- Aktiviti operasi termasuk kesan tunai urus niaga yang mencipta hasil dan perbelanjaan. Ia memberitahu kami jumlah tunai yang dijana oleh operasi perniagaan teras syarikat.
- Aktiviti pelaburan mencerminkan pembelian dan penjualan aset jangka panjang syarikat, seperti harta benda dan peralatan.
- Aktiviti pembiayaan menunjukkan aliran tunai dari dan ke sumber luar, seperti pemberi pinjaman, pelabur dan pemegang saham.
Memahami ketiga-tiga penyata kewangan ini adalah asas untuk menganalisis kesihatan kewangan syarikat. Mereka menyediakan data mentah yang akan digunakan dalam analisis nisbah kewangan, analisis trend, dan perbandingan industri, antara lain. Kunci kira-kira menunjukkan apa yang dimiliki dan berhutang oleh syarikat, penyata pendapatan mendedahkan betapa menguntungkan operasi itu, dan penyata aliran tunai mendedahkan jumlah tunai yang dijana dan dibelanjakan.
1.1. Definisi dan Kepentingan Penyata Kewangan
Dalam dunia perdagangan, yang penyata kewangan adalah serupa dengan nadi sebuah syarikat. Ia adalah dokumen penting yang menyediakan traders dengan gambaran menyeluruh tentang kesihatan kewangan syarikat. Tetapi apakah sebenarnya penyata kewangan, dan mengapa ia sangat penting?
Penyata kewangan, dalam bentuk yang paling mudah, ialah rekod terperinci mengenai aktiviti kewangan syarikat. Ia dibahagikan kepada tiga komponen utama: kunci kira-kira, penyata pendapatan, dan penyata aliran tunai.
. kunci kira-kira menyediakan gambaran aset, liabiliti dan ekuiti pemegang saham syarikat pada masa tertentu. Ia memberi traders pemahaman tentang apa yang dimiliki dan hutang syarikat, serta jumlah yang dilaburkan oleh pemegang saham.
. penyata pendapatan menunjukkan hasil, kos dan perbelanjaan syarikat dalam satu tempoh masa. Kenyataan ini penting untuk traders kerana ia memberikan gambaran keseluruhan keuntungan syarikat, atau kekurangannya.
. penyata aliran tunai, sebaliknya, menunjukkan bagaimana perubahan dalam kunci kira-kira dan pendapatan mempengaruhi tunai dan kesetaraan tunai. Ia memecahkan analisis kepada aktiviti operasi, pelaburan dan pembiayaan.
Dengan ketiga-tiga komponen ini, penyata kewangan memberikan gambaran menyeluruh tentang status kewangan syarikat. Tetapi mengapa ia penting?
Kepentingan penyata kewangan tidak boleh dilebih-lebihkan. Mereka berfungsi sebagai alat utama untuk traders untuk membuat keputusan termaklum. Dengan menganalisis penyata kewangan syarikat, traders boleh menilai keuntungan syarikat, mudah tunai yang, kesolvenan dan kecekapan.
Melalui penyata kewangan, traders boleh mengenal pasti trend dan corak dalam prestasi kewangan syarikat, meramalkan prestasi masa hadapan, dan membuat perbandingan dengan syarikat lain dalam industri yang sama. Mereka juga boleh mengenal pasti tanda merah yang berpotensi, seperti meningkatkan tahap hutang atau mengurangkan hasil, yang mungkin menunjukkan isu asas dalam syarikat.
Supaya traders, adalah penting untuk memahami definisi dan kepentingan penyata kewangan. Ia bukan sekadar dokumen yang diisi dengan nombor, tetapi alat berkuasa yang boleh membantu anda membuat keputusan perdagangan yang termaklum dan strategik.
1.2. Komponen Utama Penyata Kewangan
Apabila menyelami dunia penyata kewangan, adalah penting untuk memahami komponen utama yang membentuk dokumen ini.
. Penyata imbangan, juga dikenali sebagai penyata kedudukan kewangan, memberikan gambaran kesihatan kewangan syarikat pada masa tertentu. Ia dibahagikan kepada tiga komponen utama: aset, liabiliti dan ekuiti pemegang saham. Aset adalah sumber yang dimiliki oleh syarikat, yang boleh menjana manfaat ekonomi masa hadapan. Liabiliti mewakili obligasi kepada pihak ketiga, manakala Ekuiti pemegang saham ialah baki kepentingan dalam aset syarikat selepas ditolak liabiliti.
Seterusnya, kami mempunyai Penyata pendapatan. Dokumen ini meringkaskan hasil, kos dan perbelanjaan syarikat dalam tempoh tertentu. Ia bermula dengan hasil kasar, menolak kos barang dijual (COGS) untuk mencapai keuntungan kasar. Selepas menolak perbelanjaan operasi, faedah dan cukai, kami mencapai pendapatan bersih, yang pada asasnya merupakan keuntungan atau kerugian syarikat untuk tempoh tersebut.
. Penyata aliran tunai adalah satu lagi komponen penting. Ia menyediakan maklumat tentang penerimaan tunai dan pembayaran tunai syarikat dalam tempoh perakaunan. Ia dibahagikan kepada tiga bahagian: aktiviti operasi, aktiviti pelaburan dan aktiviti pembiayaan.
Terakhir, ada Penyata Perubahan dalam Ekuiti. Ia menyediakan laporan terperinci tentang perubahan dalam ekuiti syarikat dalam tempoh tertentu. Ia termasuk komponen seperti modal terbitan, pendapatan tertahan dan rizab lain.
Apabila menganalisis kenyataan ini, adalah penting untuk tidak hanya melihat angka tetapi memahami kisah di sebaliknya. Sebagai contoh, pendapatan bersih yang tinggi secara amnya merupakan petanda yang baik, tetapi jika ia disebabkan terutamanya oleh keuntungan sekali sahaja dan bukan hasil berulang, ia mungkin tidak mampan dalam jangka masa panjang. Begitu juga, syarikat yang mempunyai aset tinggi tetapi juga liabiliti yang tinggi mungkin tidak stabil dari segi kewangan seperti yang dilihat.
Memahami komponen utama ini dan interaksinya adalah penting dalam menilai kesihatan kewangan syarikat dan membuat keputusan perdagangan termaklum.
2. Menganalisis Penyata Kewangan
Menyelam ke inti analisis penyata kewangan, kami mendapati diri kami menavigasi gelombang bergelora Lembaran Imbangan, Penyata Pendapatan, dan Penyata Aliran Tunai. Setiap dokumen ini menawarkan perspektif unik ke dalam kesihatan kewangan syarikat, dan memahaminya adalah penting dalam membuat keputusan perdagangan termaklum.
. Penyata imbangan adalah serupa dengan gambaran kedudukan kewangan syarikat pada masa tertentu. Ia memperincikan aset, liabiliti dan ekuiti pemegang saham syarikat, memberikan gambaran menyeluruh tentang perkara yang dimiliki dan berhutang oleh syarikat, serta pelaburan dibuat oleh para pemegang saham. Apabila menganalisis kunci kira-kira, traders harus memberi perhatian yang teliti kepada syarikat Nisbah semasa (aset semasa dibahagikan dengan liabiliti semasa), yang memberikan gambaran tentang keupayaan syarikat untuk membayar obligasi jangka pendeknya.
Seterusnya datang Penyata pendapatan, rekod keuntungan syarikat dalam tempoh tertentu. Ia menggariskan hasil, kos dan perbelanjaan syarikat, yang memuncak pada pendapatan bersih. Peniaga harus memerhatikan arah aliran dalam pertumbuhan hasil dan pendapatan bersih, serta kos barang dijual (COGS) dan perbelanjaan operasi. Nisbah utama untuk dianalisis di sini ialah Keuntungan Margin (pendapatan bersih dibahagikan dengan jumlah hasil), yang menunjukkan berapa banyak keuntungan yang diperolehi setiap dolar jualan.
Bahagian terakhir teka-teki kewangan ini ialah Penyata aliran tunai. Dokumen ini merekodkan bagaimana perubahan dalam akaun kunci kira-kira dan pendapatan mempengaruhi tunai dan kesetaraan tunai, dan membahagikan analisis kepada aktiviti operasi, pelaburan dan pembiayaan. Untuk traders, adalah penting untuk ambil perhatian bahawa syarikat boleh menunjukkan keuntungan pada penyata pendapatan, tetapi masih menghadapi masalah jika aliran tunai mereka negatif.
- Aktiviti Operasi: Bahagian ini mendedahkan wang tunai yang dijana daripada operasi perniagaan teras syarikat. Ia mencerminkan jumlah wang tunai yang dijana daripada produk atau perkhidmatan syarikat.
- Aktiviti Melabur: Bahagian ini menunjukkan wang tunai yang digunakan untuk melabur dalam aset, serta hasil daripada penjualan perniagaan lain, peralatan atau aset jangka panjang.
- Aktiviti Pembiayaan: Segmen ini membentangkan tunai yang dibayar dan diterima daripada sumber luar, seperti pemberi pinjaman, pelabur dan pemegang saham.
Metrik kritikal di sini ialah Aliran Tunai Percuma (tunai daripada aktiviti operasi tolak perbelanjaan modal), yang menunjukkan jumlah wang tunai yang tinggal syarikat untuk mengembangkan perniagaannya atau pulangan kepada pemegang saham selepas ia membayar perbelanjaannya dan membuat pelaburan yang diperlukan dalam perniagaannya.
Walaupun proses itu mungkin kelihatan menakutkan, memahami ketiga-tiga penyata kewangan ini dan nisbah utama yang diperoleh daripada mereka adalah kemahiran penting untuk mana-mana trader. Ia menyediakan tingkap yang tidak ternilai kepada kesihatan kewangan syarikat, memperkasakan traders untuk membuat keputusan termaklum dan menguntungkan.
2.1. Analisis nisbah
Dalam bidang analisis kewangan, penggunaan Analisis nisbah adalah alat yang berkuasa yang boleh menawarkan traders pandangan yang mendalam dan mendalam tentang prestasi syarikat. Teknik ini serupa dengan kaca pembesar yang membolehkan anda meneliti penyata kewangan syarikat, mengupas lapisan untuk mendedahkan kesihatan asas perniagaan.
Analisis Nisbah melibatkan perbandingan item baris dalam penyata kewangan syarikat. Nisbah ini boleh dikategorikan secara meluas kepada lima jenis, setiap satu mempunyai tujuan tertentu:
- Nisbah Kecairan: Nisbah ini mengukur keupayaan syarikat untuk memenuhi obligasi jangka pendeknya. Ia termasuk Nisbah Semasa dan Nisbah Pantas.
- Nisbah Kesolvenan: Nisbah kesolvenan, seperti Nisbah Hutang kepada Ekuiti, memberikan gambaran tentang keupayaan syarikat untuk memenuhi obligasi jangka panjangnya.
- Nisbah Kecekapan: Nisbah kecekapan seperti Nisbah Pusing Ganti Inventori dan Nisbah Pusing Ganti Penghutang membantu traders memahami betapa cekap syarikat menggunakan asetnya dan menguruskan liabilitinya.
- Nisbah Keuntungan: Nisbah ini, termasuk Margin Untung Bersih dan Pulangan atas Ekuiti, boleh membantu traders mengukur keuntungan syarikat.
- Nisbah Prospek Pasaran: Nisbah Prospek Pasaran seperti Pendapatan Sesaham (EPS) dan Nisbah Harga kepada Pendapatan (Nisbah PE) memberi traders rasa prospek masa depan syarikat.
Memahami nisbah ini adalah penting, tetapi yang sama pentingnya ialah keupayaan untuk mentafsirnya dengan betul. Sebagai contoh, Nisbah Semasa yang tinggi mungkin menunjukkan keupayaan kukuh syarikat untuk memenuhi obligasi jangka pendeknya. Walau bagaimanapun, ia juga boleh mencadangkan bahawa syarikat itu tidak cekap menggunakan aset semasa atau kemudahan pembiayaan jangka pendeknya.
Selain itu, adalah penting untuk membandingkan nisbah ini merentas tempoh yang berbeza dan dengan syarikat dalam industri yang sama. Analisis perbandingan ini dapat memberikan gambaran yang lebih komprehensif tentang prestasi syarikat.
Ingat, Analisis Nisbah hanyalah satu alat dalam tradekotak alat r. Adalah penting untuk menggunakannya bersama-sama dengan kaedah lain untuk mendapatkan gambaran lengkap tentang kesihatan kewangan syarikat. Ia juga penting untuk memahami batasan Analisis Nisbah. Sebagai contoh, ia sangat bergantung pada maklumat dalam penyata kewangan syarikat, yang mungkin tidak selalu menggambarkan realiti ekonomi syarikat dengan tepat disebabkan faktor seperti amalan perakaunan dan dasar pengurusan.
Pada akhirnya, Analisis Nisbah boleh memberikan pandangan yang berharga, tetapi ia harus digunakan dengan bijak dan dilengkapi dengan kaedah analisis lain. Ia adalah alat yang berkuasa, tetapi seperti mana-mana alat, keberkesanannya bergantung pada kemahiran dan pengetahuan orang yang menggunakannya.
2.2. Analisis Trend
Menyelam lebih dalam ke dalam dunia analisis penyata kewangan, seseorang tidak boleh mengabaikan kepentingan analisis trend. Analisis trend adalah alat yang mujarab yang traders gunakan untuk menilai kesihatan kewangan dan potensi pertumbuhan syarikat. Ia melibatkan membandingkan data sejarah dalam tempoh tertentu untuk mengenal pasti corak atau aliran yang konsisten.
Sebagai contoh, mari kita pertimbangkan pendapatan syarikat. Jika pendapatan syarikat telah meningkat secara konsisten sejak beberapa tahun kebelakangan ini, ini merupakan petanda positif yang menunjukkan pertumbuhan syarikat. Sebaliknya, aliran menurun mungkin menimbulkan bendera merah.
Walau bagaimanapun, adalah penting untuk memahami bahawa analisis trend bukan hanya tentang mengenal pasti corak. Ini tentang menggali lebih mendalam untuk memahami sebab di sebalik trend ini. Peningkatan mendadak dalam hasil mungkin disebabkan oleh peristiwa sekali sahaja, seperti penjualan segmen perniagaan dan mungkin tidak menunjukkan pertumbuhan masa hadapan.
Apabila melakukan analisis trend, traders sering menumpukan pada bidang utama berikut:
- Pertumbuhan pendapatan: Peningkatan hasil yang konsisten biasanya merupakan petanda positif. Walau bagaimanapun, adalah penting untuk memahami sumber pertumbuhan ini. Adakah ia disebabkan oleh peningkatan dalam jualan, atau adakah ia kerana acara sekali sahaja?
- Keuntungan Margin: Peningkatan margin keuntungan menunjukkan bahawa syarikat menguruskan kosnya dengan berkesan. Ia adalah tanda kecekapan operasi.
- Pulangan Ekuiti (ROE): ROE ialah ukuran keuntungan syarikat. ROE yang meningkat menunjukkan bahawa syarikat menjana lebih banyak keuntungan untuk setiap dolar ekuiti.
- Tahap Hutang: Peningkatan tahap hutang boleh menjadi tanda amaran. Adalah penting untuk membandingkan tahap hutang syarikat dengan rakan industrinya untuk mendapatkan gambaran yang jelas.
Adalah penting untuk diingat bahawa analisis arah aliran hanyalah satu aspek analisis penyata kewangan. Walaupun ia memberikan pandangan yang berharga, ia harus digunakan bersama dengan alat dan teknik lain untuk penilaian yang komprehensif.
Selain itu, walaupun analisis arah aliran boleh membantu meramalkan prestasi masa depan, ia bukan kaedah yang mudah. Prestasi masa lalu tidak selalunya merupakan penunjuk tepat hasil masa hadapan. Oleh itu, traders harus menggunakannya sebagai panduan, bukan jaminan. Sentiasa penting untuk mempertimbangkan faktor lain seperti keadaan pasaran, arah aliran industri dan acara khusus syarikat.
2.3. Analisis perbandingan
As traders, kami tahu bahawa penyata kewangan syarikat adalah tulang belakang proses membuat keputusan kami. Tetapi, hanya melihat satu penyata kewangan syarikat adalah seperti cuba memahami filem dengan menonton satu adegan. Ia adalah analisis perbandingan yang memberikan gambaran menyeluruh tentang kesihatan kewangan syarikat.
Mulakan dengan membandingkan kewangan syarikat dalam satu tempoh masa. Ini dikenali sebagai analisis mendatar. Ia memberi anda gambaran tentang prestasi syarikat selama ini. Cari trend. Adakah pendapatan semakin meningkat? Adakah kos diuruskan? Adakah tahap hutang syarikat meningkat atau menurun? Cerapan ini boleh membantu anda meramalkan prestasi masa hadapan.
Seterusnya, bandingkan kewangan syarikat dengan pesaingnya. Ini dikenali sebagai analisis menegak. Ia membantu anda memahami kedudukan syarikat dalam industrinya. Jika margin keuntungan syarikat lebih tinggi daripada pesaingnya, ini mungkin menunjukkan pengurusan yang unggul atau produk yang unik. Jika lebih rendah, ia boleh menandakan masalah.
Berikut ialah tiga nisbah utama untuk dilihat semasa analisis perbandingan anda:
- Margin keuntungan: Ini memberitahu anda berapa banyak keuntungan yang diperoleh oleh syarikat untuk setiap dolar jualan. Margin keuntungan yang lebih tinggi biasanya lebih baik.
- Pulangan atas Aset (ROA): Ini mengukur seberapa cekap syarikat menggunakan asetnya untuk menjana keuntungan. ROA yang lebih tinggi menunjukkan syarikat yang lebih cekap.
- Nisbah Hutang kepada Ekuiti: Ini mengukur leverage kewangan syarikat. Nisbah yang lebih tinggi boleh menunjukkan yang lebih tinggi risiko lalai.
3. Mentafsir Analisis
Menyelam ke dalam kesihatan kewangan syarikat adalah serupa dengan meneroka kerja rumit mesin yang kompleks. Ia memerlukan mata yang tajam, fikiran yang tajam, dan pemahaman yang menyeluruh tentang jargon kewangan. Sebaik sahaja anda telah mengumpulkan data yang diperlukan daripada penyata kewangan syarikat, cabaran sebenar bermula: tafsiran.
Perkara pertama yang perlu diperhatikan ialah nombor sahaja tidak menceritakan keseluruhan cerita. Konteks adalah kunci. Sebagai contoh, nisbah hutang yang tinggi mungkin kelihatan membimbangkan pada pandangan pertama, tetapi jika hutang itu digunakan untuk membiayai pertumbuhan dalam sektor yang sedang berkembang pesat, ia mungkin bukan perkara yang buruk. Begitu juga, margin keuntungan yang rendah mungkin kelihatan mengecewakan, tetapi jika syarikat berada dalam industri yang sangat berdaya saing di mana margin biasanya rendah, ia sebenarnya mungkin menunjukkan prestasi yang agak baik.
Untuk memahami nombor, adalah penting untuk membandingkannya dengannya piawaian industri dan data sejarah. Ini akan memberi anda penanda aras untuk menilai prestasi syarikat.
- Piawaian Industri: Membandingkan nisbah kewangan syarikat dengan pesaingnya boleh memberikan gambaran yang berharga tentang prestasi relatifnya. Jika pulangan ke atas ekuiti syarikat adalah jauh lebih tinggi daripada pesaingnya, ini boleh menunjukkan pengurusan yang unggul atau iklan kompetitif yang unikvantage.
- Data Sejarah: Melihat nisbah kewangan syarikat dari semasa ke semasa boleh mendedahkan arah aliran yang mungkin tidak dapat dilihat dengan serta-merta daripada data setahun. Sebagai contoh, nisbah hutang kepada ekuiti yang semakin meningkat boleh menunjukkan bahawa syarikat itu semakin bergantung pada wang yang dipinjam, yang boleh menjadi bendera merah.
Juga, ingat untuk mengambil kira persekitaran makroekonomi. Prestasi kewangan syarikat tidak wujud dalam keadaan hampa. Ia dipengaruhi oleh faktor seperti kadar faedah, inflasi, dan pertumbuhan ekonomi. Sebagai contoh, syarikat yang mempunyai tahap hutang yang tinggi mungkin bergelut dalam persekitaran kadar faedah yang meningkat.
Tetapi, jangan lupa untuk mempertimbangkan syarikat itu strategi dan model perniagaan. Syarikat yang mempunyai margin keuntungan yang rendah tetapi volum jualan yang tinggi mungkin menjalankan strategi kepimpinan kos, manakala syarikat yang mempunyai margin keuntungan yang tinggi tetapi volum jualan yang rendah mungkin menjalankan strategi pembezaan. Memahami strategi syarikat boleh membantu anda memahami nisbah kewangannya.
Mentafsir analisis kewangan adalah satu seni sama seperti sains. Ia memerlukan pemahaman yang mendalam tentang perniagaan, industri, dan persekitaran ekonomi yang lebih luas. Tetapi dengan amalan dan pendekatan yang betul, ia boleh memberikan pandangan yang tidak ternilai tentang kesihatan kewangan syarikat dan prospek masa depan.
3.1. Memahami Implikasi Nisbah
Menyelam terlebih dahulu ke dalam dunia nisbah kewangan boleh menjadi tugas yang sukar untuk mana-mana trader, namun ia merupakan bahagian penting dalam memahami kesihatan kewangan syarikat. Nisbah ialah tradesenjata rahsia r, alat matematik yang memotong penyata kewangan yang kompleks untuk mendedahkan butiran maklumat yang bernas.
Pertama sekali, adalah penting untuk memahami bahawa nisbah ialah satu bentuk trengkas kewangan. Mereka memekatkan banyak maklumat menjadi satu angka yang mudah dihadam. Nisbah, pada dasarnya, ialah perbandingan dua atau lebih titik data kewangan. Ia merupakan satu cara untuk mengaitkan satu bahagian data kewangan dengan yang lain untuk memberikan gambaran yang lebih komprehensif tentang keadaan kewangan syarikat.
Sebagai contoh, pertimbangkan Nisbah semasa. Nisbah ini membandingkan aset semasa syarikat (tunai, inventori, akaun belum terima) dengan liabiliti semasanya (hutang jangka pendek dan belum bayar). Nisbah semasa yang tinggi boleh menunjukkan bahawa syarikat mempunyai sumber untuk menampung obligasi jangka pendeknya. Walau bagaimanapun, nisbah yang sangat tinggi mungkin juga menunjukkan bahawa syarikat tidak menggunakan asetnya dengan cekap.
Mari kita teroka satu lagi nisbah utama – yang nisbah hutang kepada ekuiti. Ia mengukur bahagian pembiayaan syarikat yang datang daripada hutang berbanding ekuiti. Nisbah hutang kepada ekuiti yang tinggi boleh menandakan risiko yang lebih tinggi, kerana ini bermakna syarikat mempunyai jumlah hutang yang besar. Tetapi sekali lagi, konteks adalah penting. Sesetengah industri, seperti utiliti atau telekomunikasi, biasanya mempunyai tahap hutang yang lebih tinggi disebabkan sifat intensif modalnya.
Margin keuntungan adalah nisbah lain yang traders sering meneliti. Ia menunjukkan berapa banyak keuntungan yang diperoleh syarikat untuk setiap dolar jualan. Margin keuntungan yang tinggi menunjukkan syarikat yang lebih menguntungkan yang mempunyai kawalan yang lebih baik ke atas kosnya berbanding pesaingnya.
Kemudian terdapat pulangan atas ekuiti (ROE). Nisbah ini mengukur keberkesanan pengurusan menggunakan aset syarikat untuk mencipta keuntungan. ROE yang lebih tinggi bermakna syarikat lebih cekap menjana keuntungan. Adalah penting untuk diingat bahawa nisbah hanyalah sebahagian daripada teka-teki. Mereka perlu digunakan bersama-sama dengan alat analisis kewangan lain untuk membina gambaran lengkap tentang kesihatan kewangan syarikat. Selain itu, nisbah harus dibandingkan merentas syarikat dalam industri yang sama, kerana norma boleh berbeza dengan ketara.
Ingat, sebagai a trader, matlamat anda adalah untuk membuat keputusan termaklum. Memahami implikasi nisbah adalah langkah penting dalam mencapai objektif tersebut. Jadi, singsingkan lengan baju anda dan tenggelamkan diri anda dalam dunia nisbah kewangan yang menarik. Ganjarannya berbaloi dengan usaha.
3.2. Membaca Antara Garis
Dalam dunia analisis kewangan yang menarik, ia bukan hanya mengenai angka. Ia tentang apa nombor-nombor itu bermakna. Keupayaan untuk mentafsir dan memahami cerita asas di sebalik angka adalah kemahiran penting bagi mana-mana yang bijak trader.
Mari kita mendalami bidang penyata kewangan, di mana setiap item baris bercakap banyak tentang kesihatan fiskal syarikat. Anggap ia sebagai cerita detektif, di mana anda menyusun petunjuk untuk mendapatkan gambaran yang lengkap.
Pertamanya, yang penyata pendapatant. Dokumen ini memberitahu anda berapa banyak hasil yang telah dijana oleh syarikat dalam tempoh tertentu dan berapa banyak daripada itu telah ditukar kepada pendapatan bersih. Tetapi jangan hanya fokus pada garis bawah. Cuba lihat pada margin kasar, margin operasi dan margin bersih. Nisbah ini boleh mendedahkan kecekapan syarikat dalam menguruskan kosnya.
Seterusnya, kunci kira-kira. Penyata ini memberikan gambaran aset, liabiliti dan ekuiti pemegang saham syarikat pada masa tertentu. Adalah penting untuk memeriksa nisbah hutang kepada ekuiti, yang boleh menunjukkan berapa banyak risiko yang diambil oleh syarikat.
Kemudian, ada yang penyata aliran tunai. Dokumen ini menunjukkan wang tunai yang masuk dan keluar dari syarikat. Adalah penting untuk memeriksa aliran tunai daripada operasi, yang menunjukkan sama ada operasi perniagaan teras syarikat menguntungkan.
- Adakah syarikat menjana aliran tunai positif daripada operasinya?
- Bagaimanakah aliran tunai syarikat berbanding pendapatan bersihnya?
- Adakah syarikat melabur dalam pertumbuhan masa depannya?
Walau bagaimanapun, tidak cukup dengan hanya melihat nombor secara berasingan. Anda perlu membandingkannya dengan tempoh sebelumnya dan dengan syarikat lain dalam industri yang sama. Ini akan memberi anda pemahaman yang lebih baik tentang prestasi syarikat dan kedudukan kompetitifnya.
Di samping itu, perhatikan nota kaki. Mereka boleh memberikan pandangan yang berharga tentang kaedah perakaunan syarikat, potensi liabiliti dan butiran penting lain yang mungkin tidak dapat dilihat daripada nombor sahaja.
Ingat, analisis kewangan adalah seni sama seperti sains. Ia memerlukan mata yang tajam, minda kritis dan pemahaman yang mendalam tentang operasi perniagaan. Sebagai trader, kebolehan anda membaca antara baris boleh menjadi kunci untuk melihat peluang yang menguntungkan dan mengelakkan kemungkinan perangkap.
4. Aplikasi Praktikal Analisis Penyata Kewangan
Dalam dunia perdagangan, memahami kesihatan kewangan syarikat adalah penting. Analisis penyata kewangan menawarkan pandangan yang tidak ternilai tentang keuntungan, kecairan dan kestabilan kewangan keseluruhan syarikat. Analisis ini bukan hanya tentang mengetuk nombor; ia mengenai mentafsir nombor ini untuk membuat keputusan perdagangan termaklum.
Pertama, penyata pendapatan adalah alat penting untuk menilai keuntungan syarikat. Ia menyediakan pecahan terperinci tentang hasil, kos dan perbelanjaan syarikat. Peniaga harus memberi perhatian kepada pendapatan bersih syarikat, kerana ia mencerminkan keupayaan syarikat untuk menjana keuntungan. Pendapatan bersih yang meningkat secara konsisten adalah petanda positif, menunjukkan potensi pertumbuhan syarikat.
Kedua, kunci kira-kira menawarkan gambaran aset, liabiliti dan ekuiti pemegang saham syarikat pada masa tertentu. Aset termasuk semua yang dimiliki oleh syarikat, daripada wang tunai dan inventori kepada harta benda dan peralatan. Liabiliti, sebaliknya, mewakili apa yang syarikat berhutang, seperti pinjaman dan akaun yang perlu dibayar. Perbezaan antara aset dan liabiliti memberikan kita ekuiti pemegang saham, yang mewakili nilai bersih syarikat.
Kunci kira-kira yang sihat harus menunjukkan peningkatan yang stabil dalam aset dan penurunan dalam liabiliti dari semasa ke semasa. Jika liabiliti melebihi aset, ia adalah tanda merah, yang menunjukkan potensi masalah kewangan.
Ketiga, penyata aliran tunai adalah satu lagi dokumen penting untuk traders. Ia menunjukkan cara syarikat menguruskan tunainya, dibahagikan kepada tiga kategori: aktiviti operasi, aktiviti pelaburan dan aktiviti pembiayaan. Aliran tunai yang positif daripada aktiviti operasi adalah petanda yang baik, menunjukkan bahawa syarikat menjana pendapatan yang mencukupi untuk menampung kos operasinya.
Akhir sekali, penyata ekuiti pemegang saham menunjukkan perubahan dalam ekuiti dalam satu tempoh. Ia termasuk terbitan saham baharu, dividen yang dibayar, dan pendapatan atau kerugian bersih syarikat. Peningkatan yang stabil dalam ekuiti pemegang saham menunjukkan syarikat yang sihat dari segi kewangan.
4.1. Bagaimana Pedagang Boleh Menggunakan Analisis Penyata Kewangan
Analisis penyata kewangan adalah alat yang berkuasa di tangan traders. Ia memberikan pandangan berharga tentang kesihatan kewangan syarikat, membolehkan traders untuk membuat keputusan termaklum. Memahami komponen utama penyata kewangan dan cara mentafsirnya adalah penting.
- Penyata imbangan: Penyata ini memberikan gambaran aset, liabiliti dan ekuiti pemegang saham syarikat pada masa tertentu. Pedagang boleh menggunakan ini untuk menilai kecairan, leverage dan struktur modal syarikat.
- Penyata pendapatan: Penyata ini meringkaskan hasil, kos dan perbelanjaan syarikat dalam satu tempoh masa. Pedagang boleh menggunakan ini untuk menilai keuntungan, kecekapan operasi dan aliran pertumbuhan hasil syarikat.
- Penyata aliran tunai: Penyata ini menunjukkan bagaimana perubahan dalam akaun kunci kira-kira dan pendapatan mempengaruhi tunai dan kesetaraan tunai. Ia memecahkan analisis kepada aktiviti operasi, pelaburan dan pembiayaan. Peniaga boleh menggunakan ini untuk memahami aliran tunai syarikat daripada operasi terasnya.
Analisis nisbah adalah satu lagi kaedah analisis penyata kewangan yang berkesan. Ia melibatkan membandingkan nombor yang berbeza daripada kunci kira-kira, penyata pendapatan dan penyata aliran tunai untuk mengenal pasti corak, arah aliran dan anomali. Beberapa nisbah yang paling biasa digunakan oleh traders termasuk nisbah Harga-kepada-Pendapatan (P/E), nisbah Hutang-kepada-Ekuiti (D/E) dan nisbah Semasa.
Sebagai contoh, Nisbah P / E membantu traders menilai sama ada harga saham syarikat terlebih nilai atau kurang nilai. Nisbah P/E yang tinggi boleh menunjukkan bahawa harga saham terlalu tinggi, atau ia boleh menunjukkan bahawa pelabur menjangkakan pertumbuhan yang tinggi pada masa hadapan.
. Nisbah D/E ialah ukuran leverage kewangan syarikat, yang memberikan pandangan tentang tahap risiko yang dikaitkan dengan tahap hutang syarikat. Nisbah D/E yang tinggi mungkin menunjukkan risiko lalai atau muflis yang lebih tinggi.
Akhir sekali, Nisbah semasa ialah nisbah kecairan yang mengukur keupayaan syarikat untuk membayar obligasi jangka pendek dan jangka panjang. Nisbah semasa yang lebih tinggi menunjukkan bahawa syarikat lebih berkemampuan untuk membayar obligasinya.
Kesimpulannya, analisis penyata kewangan adalah kemahiran asas untuk traders. Ia memberikan mereka pemahaman yang lebih mendalam tentang kesihatan kewangan syarikat, membantu mereka membuat keputusan perdagangan yang lebih baik. Pedagang yang menguasai analisis penyata kewangan berkemungkinan mempunyai kelebihan yang ketara dalam pasaran.
4.2. Senario Kes dalam Perdagangan
Apabila bercakap tentang perdagangan, ia bukan hanya mengenai nombor dan carta; ia juga tentang cerita. Kisah yang terungkap pada kunci kira-kira, penyata pendapatan dan carta aliran tunai, mendedahkan kesihatan, prestasi dan potensi syarikat. Mari kita selami beberapa senario kes untuk memahami cara menganalisis penyata kewangan syarikat boleh mempengaruhi keputusan perdagangan.
Bayangkan anda sedang mempertimbangkan untuk melabur dalam Syarikat A. Anda mulakan dengan memeriksanya kunci kira-kira. Anda melihat peningkatan ketara dalam aset semasanya, khususnya dalam tunai dan setara tunainya. Ini boleh menunjukkan bahawa syarikat itu sihat dari segi kewangan dan mempunyai kecairan yang mencukupi untuk menampung liabiliti jangka pendeknya. Walau bagaimanapun, melihat dengan lebih dekat bahagian liabiliti menunjukkan peningkatan yang ketara dalam hutang jangka pendek. Ini boleh menjadi bendera merah yang menunjukkan kesusahan kewangan atau pengurusan kewangan yang lebih berisiko.
Seterusnya, anda beralih ke penyata pendapatan. Di sini, anda dapati bahawa hasil Syarikat A telah berkembang secara konsisten, tetapi pendapatan bersihnya telah merosot. Ini mungkin disebabkan oleh peningkatan kos atau pengurangan margin, yang mungkin menjejaskan keuntungan syarikat dalam jangka masa panjang.
Akhir sekali, anda menganalisis penyata aliran tunai. Walaupun pendapatan bersih merosot, anda melihat aliran tunai positif yang kukuh daripada aktiviti operasi. Ini menunjukkan bahawa syarikat menjana tunai secara berkesan daripada operasi perniagaan terasnya.
- Kes 1: Syarikat A boleh menjadi pelaburan yang baik jika ia boleh menguruskan hutang jangka pendeknya dan mengawal kosnya. Aliran tunai yang kukuh adalah petanda yang menjanjikan.
- Kes 2: Jika syarikat gagal menguruskan hutang dan kosnya, ia berpotensi membawa kepada masalah kewangan, menjadikannya pelaburan berisiko.
Dalam senario lain, anda melihat Syarikat B. Lembaran imbangannya menunjukkan penurunan dalam aset semasa dan peningkatan dalam liabiliti jangka panjang, menunjukkan potensi masalah kecairan. Walau bagaimanapun, penyata pendapatannya menunjukkan pertumbuhan yang konsisten dalam pendapatan bersih, dan penyata aliran tunainya mendedahkan aliran tunai positif daripada aktiviti pelaburan disebabkan oleh penjualan unit perniagaan.
- Kes 3: Syarikat B boleh menjadi pelaburan berisiko kerana isu kecairannya. Walau bagaimanapun, jika ia boleh menggunakan wang tunai daripada unit perniagaannya yang dijual untuk menguruskan liabilitinya, ia boleh bertukar.
- Kes 4: Jika syarikat gagal menguruskan liabilitinya, ia boleh menghadapi masalah kewangan, menjadikannya pelaburan berisiko walaupun pendapatan bersihnya yang positif.
Senario ini menggambarkan cara menganalisis penyata kewangan syarikat boleh menyediakan traders dengan pandangan yang berharga, membantu mereka membuat keputusan perdagangan termaklum. Ingat, syaitan ada dalam butiran, dan butiran ini selalunya boleh didapati dalam penyata kewangan.